Riccardo Bianchi
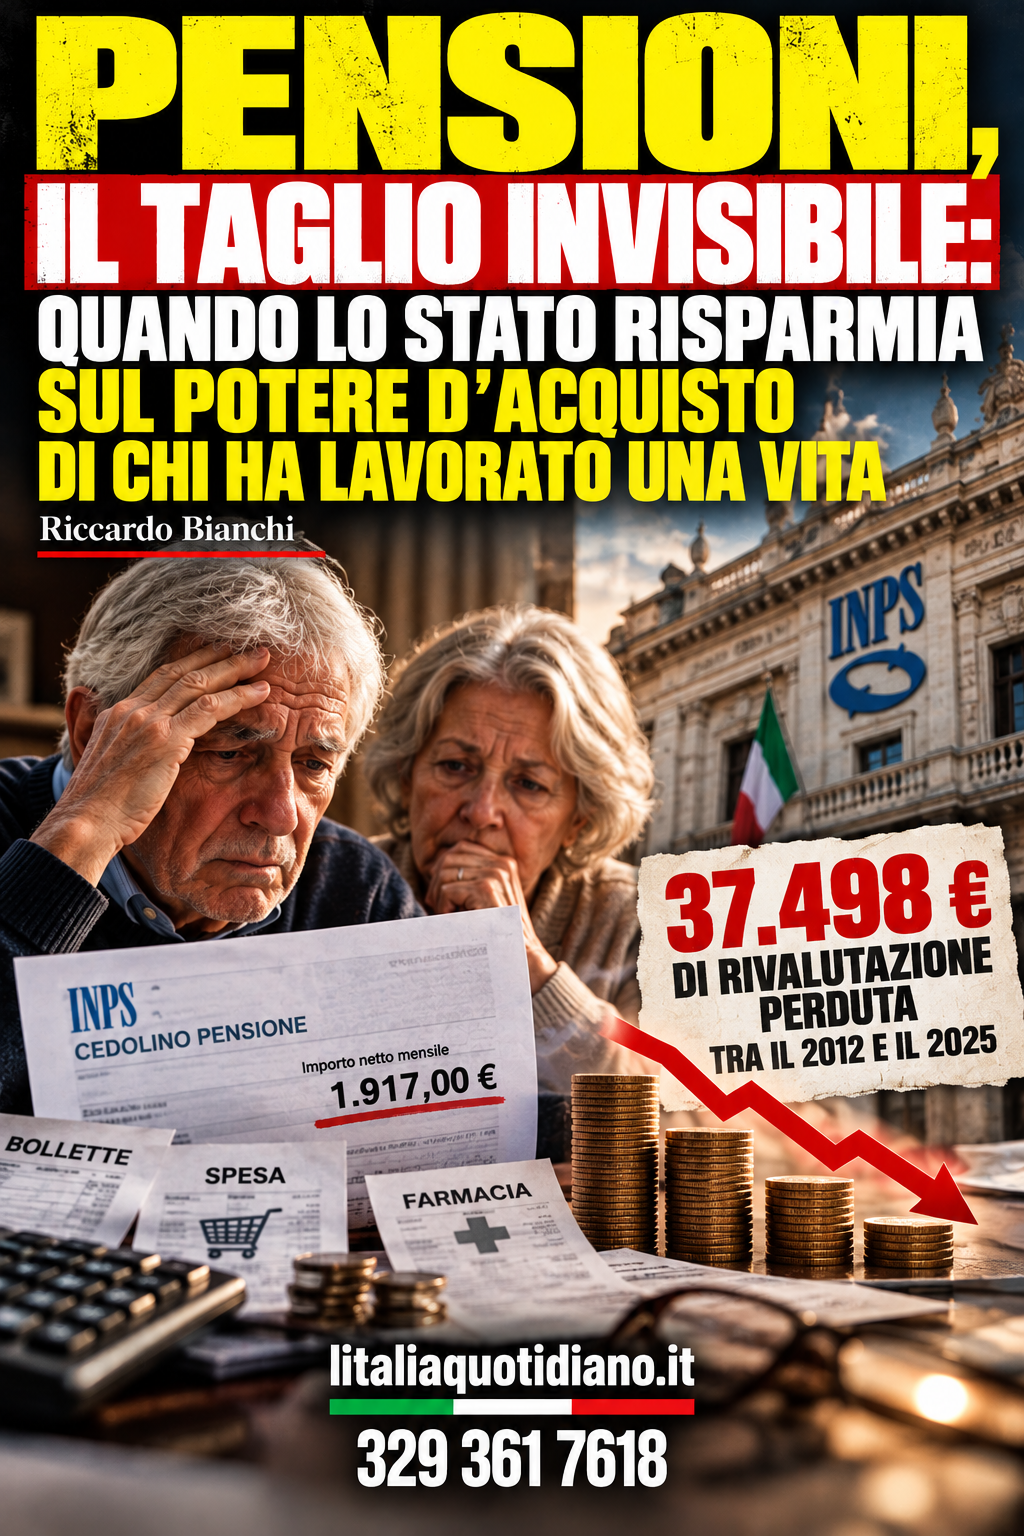
Quarant’anni di contributi, una pensione da 1.917 euro netti e quasi 37.500 euro di rivalutazione perduta rispetto all’adeguamento integrale. Il caso ricostruito da Dataroom apre una questione che va oltre i conti dell’INPS: quanto possono cambiare le regole di tutela del reddito dopo che un lavoratore ha concluso la propria carriera?
C’è un modo di ridurre il valore economico di una pensione senza abbassarne nominalmente l’importo: lasciare che i prezzi aumentino più velocemente della rivalutazione riconosciuta al pensionato.
Sul cedolino compare una cifra uguale o persino leggermente superiore a quella dell’anno precedente. Ma al supermercato, in farmacia, davanti alle bollette e alle spese condominiali, quella stessa cifra può acquistare meno beni e servizi.
È una perdita meno visibile di un taglio diretto, ma non per questo meno concreta.
L’inchiesta pubblicata il 5 ottobre 2026 da Milena Gabanelli e Simona Ravizza su Dataroom, il progetto giornalistico del Corriere della Sera, mette un numero preciso su questo fenomeno: 37.498 euro di minore rivalutazione cumulata tra il 2012 e il 2025 per il pensionato tipo preso in esame.
Il caso riguarda una pensione che nel 2025 ammonta a 2.826 euro lordi, equivalenti a circa 1.917 euro netti mensili. Secondo la ricostruzione, la differenza rispetto a un percorso di rivalutazione integrale è di 22.979 euro nel periodo 2012-2022 e di altri 14.519 euro nel triennio 2023-2025.
Non si tratta di un credito che il pensionato possa automaticamente esigere in tribunale. È la differenza economica rispetto a uno scenario nel quale la pensione fosse stata integralmente protetta dall’inflazione. Ma proprio questa distinzione rende il problema interessante: una perdita di potere d’acquisto può essere reale anche quando la norma che la produce è legittima.
Il Meccanismo Che Riduce La Pensione Anche Negli Anni Successivi
La perequazione automatica nasce per adeguare le pensioni all’aumento dei prezzi. Senza questo meccanismo, anche una pensione nominalmente invariata perderebbe progressivamente valore.
Il legislatore, però, può stabilire che l’inflazione venga riconosciuta soltanto in parte, soprattutto per i trattamenti superiori a determinate soglie.
Nel 2023, per esempio, la rivalutazione è stata riconosciuta integralmente fino a quattro volte il trattamento minimo INPS. Per gli importi superiori sono state previste percentuali decrescenti: dall’85% fino al 32% dell’inflazione, a seconda della fascia. Nel 2024 l’ultima percentuale è scesa al 22%.
Il sistema applicato in quei due anni aveva una caratteristica particolarmente significativa: la percentuale prevista per la fascia si applicava, con specifiche clausole di salvaguardia, all’intero trattamento pensionistico. Dal 2025 è tornato invece il meccanismo progressivo per scaglioni.
La differenza non è soltanto tecnica.
Immaginiamo una pensione di 2.600 euro lordi e un’inflazione dell’8%. Con un adeguamento pieno, l’importo salirebbe a 2.808 euro. Con il riconoscimento del 53% dell’inflazione, arriverebbe a 2.710,24 euro.
La distanza sarebbe di 97,76 euro lordi al mese, pari a 1.270,88 euro su tredici mensilità.
Ma il problema non finirebbe lì.
Nell’anno successivo, la nuova rivalutazione verrebbe calcolata su una pensione già più bassa. La differenza precedente continuerebbe quindi a produrre effetti, salvo successivi interventi compensativi.
È il cosiddetto effetto di trascinamento: la mancata rivalutazione di oggi modifica la base sulla quale si calcolano gli aumenti di domani.
Il Risparmio Pubblico Ha Un Costo Privato
Dietro queste decisioni esistono numeri di bilancio considerevoli.
Per il biennio 2023-2024, la documentazione parlamentare riportava una minore spesa pensionistica lorda stimata in circa 3,5 miliardi nel 2023 e 6,8 miliardi nel 2024.
In totale, circa 10,3 miliardi di euro.
Dal punto di vista della finanza pubblica, è una riduzione della spesa rispetto allo scenario di rivalutazione più generosa. Dal punto di vista dei pensionati interessati, corrisponde a reddito che non entra nei loro bilanci familiari.
Lo SPI-CGIL ha stimato che gli effetti cumulati della stretta del 2023-2024 possano superare 61 miliardi di euro lordi nell’intero decennio 2023-2032. È una proiezione pluriennale, non una somma già risparmiata, e il valore netto per lo Stato è inferiore perché pensioni più alte avrebbero prodotto anche maggiori entrate fiscali.
Resta però una domanda che merita di essere posta senza attenuazioni: quando lo Stato riduce la spesa attraverso una rivalutazione incompleta, quanto del riequilibrio dei conti viene sostenuto direttamente da persone che non possono più modificare facilmente il proprio reddito da lavoro?
Un pensionato può ridurre alcune spese. Può consumare meno, rinunciare a determinati acquisti, utilizzare i risparmi accumulati.
Molto più difficilmente può ricostruire una carriera contributiva ormai conclusa.
È questa asimmetria, prima ancora delle percentuali, a rendere il tema socialmente delicato.
Il Ceto Medio Non È Automaticamente Un Ceto Privilegiato
Una pensione di 1.917 euro netti non coincide con una condizione di povertà. Sarebbe scorretto affermarlo, soprattutto se confrontata con gli assegni minimi e con le difficoltà di molti lavoratori.
Ma sarebbe altrettanto semplicistico considerarla automaticamente una condizione di privilegio.
Il reddito pensionistico non racconta da solo le condizioni economiche di una persona. Contano il costo dell’abitazione, la presenza di familiari a carico, le spese sanitarie, l’eventuale assistenza a persone non autosufficienti e il territorio in cui si vive.
Soprattutto, una pensione relativamente elevata può essere il risultato di una lunga carriera contributiva, con versamenti proporzionati alle retribuzioni percepite.
Questo non significa che tutte le pensioni debbano ricevere necessariamente la stessa protezione. Significa che la discussione sulla progressività delle rivalutazioni dovrebbe evitare una contrapposizione automatica tra pensionati poveri e pensionati considerati benestanti.
La tutela dei trattamenti più bassi e la difesa del potere d’acquisto del ceto medio non sono obiettivi necessariamente incompatibili. Il problema è trovare una distribuzione sostenibile dei costi, rendendola esplicita.
Il Paradosso Delle Regole Che Cambiano
La perequazione pensionistica è stata modificata ripetutamente nel corso degli ultimi decenni, da governi di orientamento politico differente.
Ogni intervento ha avuto una propria giustificazione: contenere la spesa, affrontare emergenze finanziarie, concentrare le risorse sulle pensioni inferiori o garantire la sostenibilità del sistema.
Ma osservando la successione delle norme emerge una questione di prevedibilità.
Una persona che ha lavorato per quarant’anni può ragionevolmente conoscere l’importo della pensione al momento del pensionamento. È molto più difficile prevedere quale quota dell’inflazione gli verrà riconosciuta negli anni successivi.
Le modifiche possono essere legittime, ma producono incertezza su una componente fondamentale del reddito futuro.
La Corte costituzionale, con la sentenza 19 del 2025 e successivamente con la 52 del 2026, ha ritenuto non fondate le questioni di costituzionalità esaminate in relazione ai meccanismi di rivalutazione parziale. Ha ribadito che la Costituzione non impone una rivalutazione integrale e identica per ogni trattamento pensionistico e che il legislatore deve bilanciare adeguatezza delle prestazioni, ragionevolezza e sostenibilità finanziaria.
Il giudizio giuridico, però, non esaurisce quello economico e sociale.
Una misura può rispettare la Costituzione e contemporaneamente meritare una discussione pubblica approfondita sui suoi effetti distributivi.
La Pensione Non È Un BTP, Ma La Fiducia Conta In Entrambi I Casi
Nel dibattito viene spesso proposto un confronto tra il debito pubblico verso gli investitori e gli impegni previdenziali verso i cittadini.
L’immagine è suggestiva, ma richiede precisione.
Un BTP è un titolo finanziario con obblighi contrattuali definiti. La pensione pubblica è una prestazione regolata dalla legge, all’interno di un sistema prevalentemente a ripartizione. I contributi dei lavoratori attivi finanziano in larga misura le pensioni correnti, mentre le prestazioni future sono determinate dalle norme previdenziali.
Non sono quindi crediti giuridicamente equivalenti.
Esiste però un elemento comune: la fiducia nella continuità degli impegni pubblici.
Chi acquista un titolo di Stato deve poter conoscere le condizioni dell’investimento. Chi versa contributi per decenni deve poter comprendere con sufficiente certezza le regole che determineranno il proprio reddito pensionistico.
La stabilità normativa ha un valore economico, oltre che istituzionale.
E quando le regole cambiano frequentemente, il problema non riguarda soltanto gli importi già in pagamento. Riguarda anche la fiducia dei lavoratori più giovani nel sistema che stanno finanziando.
La Questione Che Riguarda Anche Le Nuove Generazioni
La contrapposizione tra pensionati e giovani rischia di nascondere una difficoltà comune.
Le generazioni entrate più recentemente nel mercato del lavoro devono confrontarsi con carriere spesso discontinue, periodi contributivi incompleti e retribuzioni che possono risultare insufficienti a costruire montanti pensionistici elevati.
Nel sistema contributivo, l’importo della pensione dipende direttamente dalla storia dei versamenti, dalla rivalutazione del montante e dai coefficienti applicati al momento del pensionamento.
Una carriera fragile può quindi produrre una pensione futura modesta.
Se a questo si aggiunge l’incertezza sulla protezione dall’inflazione durante il pensionamento, il problema diventa più ampio: non riguarda soltanto quanto si riceverà il primo giorno, ma quanto quel reddito riuscirà a conservare il proprio valore nei venti o trent’anni successivi.
Per questo la discussione non dovrebbe essere ridotta a una disputa tra generazioni.
La sostenibilità dei conti pubblici è indispensabile. Ma lo è anche la sostenibilità economica delle vite che quei conti devono contribuire a proteggere.
Il Vero Interrogativo È Quanto Vale Una Regola Nel Tempo
Il caso ricostruito da Dataroom non dimostra che lo Stato abbia sottratto illegalmente 37.498 euro a un pensionato. Dimostra qualcosa di diverso e altrettanto significativo: decisioni legislative sulla rivalutazione possono produrre, nel tempo, differenze economiche molto consistenti rispetto alla piena tutela dall’inflazione.
È su questo che dovrebbe concentrarsi il confronto pubblico.
Quale livello di protezione del potere d’acquisto deve essere garantito a chi ha concluso la propria vita lavorativa? Quanto devono contribuire le pensioni medio-alte agli aggiustamenti della finanza pubblica? Quali criteri dovrebbero impedire che interventi presentati come temporanei diventino una fonte ricorrente di risparmio? E come rendere trasparente il costo di queste scelte per i singoli pensionati?
Non sono domande secondarie.
Riguardano il rapporto tra cittadini e istituzioni, tra contributi versati e prestazioni ricevute, tra necessità del bilancio pubblico e prevedibilità del reddito individuale.
Perché una pensione non è soltanto una voce della spesa statale. Per chi la riceve è il risultato economico di una vita lavorativa e, spesso, la principale garanzia di autonomia nella vecchiaia.
Il punto non è negare allo Stato il diritto di modificare le regole. È pretendere che ogni modifica renda visibile anche ciò che costa ai cittadini, non soltanto ciò che fa risparmiare al bilancio pubblico.
E quando quella modifica produce effetti per tutti gli anni successivi, definirla un semplice intervento annuale di contenimento della spesa rischia di raccontare soltanto metà della storia.


Rispondi